Em três dias, saiba exatamente o que o banco precisa ver para aprovar o seu financiamento habitacional.
A documentação precisa confirmar a sua renda do jeito que o banco espera. A análise também considera o seu perfil e os critérios da instituição. CLT, autônomo e MEI comprovam de formas diferentes. Em três encontros, você identifica o seu tipo de renda, monta a pasta que o banco sabe ler e sai com a documentação organizada para protocolar, conforme os critérios da linha de financiamento.
- “Simulei, deu aprovado, mas o banco pediu documentos que eu não tinha.”
- “Sou autônomo e não sei como provar o que eu ganho.”
- “Cada pessoa me fala uma coisa. Não sei nem por onde começar.”
Fontes: Quaest/Grupo Globo, set. 2026 · Tecban/Banco24Horas, jan. 2026 · IBGE, PNAD Contínua, 2º tri. 2026.
Toca pra conhecer um pouco do que é entregue no protocolo.
Calculadora, ficha de diagnóstico, checklist por tipo de renda e roteiro das 48 horas. Você preenche cada um ao vivo, com o seu caso, não sozinho depois.
Calculadora do Limite de Renda
Você digita a renda familiar bruta e confere o limite que orienta o seu pedido antes de protocolar.
Ficha de Diagnóstico de Restrição
Mostra se existe alguma restrição no seu nome capaz de travar a análise antes do protocolo.
Checklist da Pasta Certa
Um checklist por tipo de renda — CLT, autônomo ou MEI. Você define o seu perfil desde o primeiro encontro.
Roteiro das 48 Horas
O passo a passo do que reunir logo depois do evento para protocolar já na primeira tentativa.
Diagnóstico ao vivo do seu caso
Na sala, você identifica possíveis entraves na documentação do seu financiamento e recebe orientação para revisá-la.
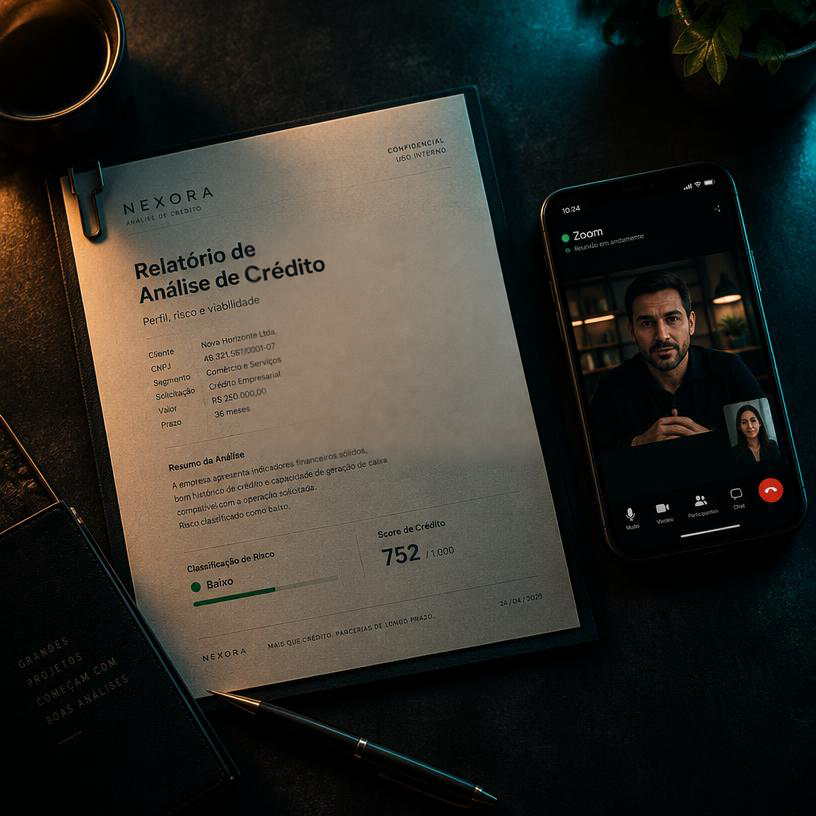
Análise de crédito ao vivo
Os documentos de um participante do evento são enviados ao vivo para análise de crédito no banco, para você ver o processo na prática.
Por que a simulação às cegas trava quem tem renda para financiar.
Se você simulou um financiamento habitacional sozinho ou com corretor e travou, a documentação pode ser parte do problema. A Simulação às Cegas é a crença de que basta abrir o simulador do banco, preencher os dados e esperar o resultado.
Quando vem reprovado, ninguém explica por quê — e você fica sem saber se o problema é a renda, o nome ou o papel que faltou.
Quem é CLT, autônomo ou MEI comprova renda de formas diferentes, e a maioria usa a mesma lista de documentos para qualquer perfil. CLT prova com holerite e carteira; autônomo, com extrato e declaração de imposto de renda; MEI, com declarações do CNPJ e movimentação da conta.
O banco analisa a renda que os documentos conseguem comprovar, junto com o seu perfil e os critérios de crédito. Descobrir isso só depois de protocolar gera novas exigências e atrasos. A Pasta Certa na Primeira Vez ajuda a preparar a análise; a decisão de crédito é sempre do banco. Em três dias, você organiza essa sequência antes de protocolar.
Se você já reuniu documento atrás de documento e ainda não sabe se essa pasta está certa, os três encontros abaixo foram feitos pra você.
A programação, encontro por encontro.
Da identificação do seu perfil à documentação pronta. Três dias, das 17h às 20h.
- 01Dia 1 — 06/11
Identifique o seu tipo de renda
Você entende por que a simulação não basta e qual pasta o banco espera receber no seu caso.
- Definição do perfil: CLT, autônomo ou MEI
- Cálculo do limite da renda para o pedido
- Diagnóstico do que pode travar a análise
Sexta-feira, 17h às 20h - 02Dia 2 — 07/11
Monte a pasta que comprova a sua renda
Você separa os documentos conforme o seu perfil e aprende como o banco confirma a renda informada. Ao final, enviamos os documentos de um participante para análise de crédito no banco.
- Checklist específico para o seu tipo de renda
- Organização dos comprovantes na sequência certa
- Envio dos documentos de um participante para análise de crédito no banco
Sábado, 17h às 20h - 03Dia 3 — 08/11
Deixe a documentação pronta para protocolar
Você revisa a pasta antes da análise e sai sabendo exatamente o que levar ao banco. Você compara as linhas de financiamento que cabem no seu perfil (programa habitacional, SBPE e outros bancos) e acompanhamos ao vivo o retorno da análise de crédito enviada ao banco, conforme o prazo de resposta do banco.
- Revisão final da documentação
- Comparação das linhas de financiamento e retorno da análise de crédito
- Próximos passos até o protocolo
Domingo, 17h às 20h
Antes de continuar, vale checar se os três encontros são pra você.
- Você simulou um financiamento habitacional, veio reprovado e ninguém explicou o motivo
- Você é CLT, autônomo ou MEI e não sabe qual documento realmente comprova a sua renda para esse tipo de contrato
- Você tem uma restrição antiga no nome e não sabe se isso te tira da corrida
- Você já reuniu documento atrás de documento e ainda não sabe se essa pasta está certa
- Você quer protocolar com a pasta completa, não pronto para tentar de novo
- Você não pode participar ao vivo nos dias 06/11, 07/11 e 08/11, das 17h às 20h
- Você quer que alguém monte a pasta no seu lugar — aqui você monta, com orientação ao vivo
- Você já está com o financiamento aprovado e só quer comparar taxas entre bancos
- Você espera que alguém garanta a aprovação do seu crédito sem revisar nenhum documento
O que muda quando a documentação passa a confirmar a renda que você já tem.
Simulei três vezes pela internet e veio reprovado nas três. Preenchi a Calculadora do Limite de Renda ao vivo e entendi na hora como adequar o pedido. Refiz a pasta pelo checklist de CLT e protocolei sabendo o que estava entregando.
Sou autônomo e estava entregando extrato solto, do mesmo jeito que meu irmão CLT entregou o contracheque dele. Ao marcar o checklist do meu tipo de renda, descobri que faltava justamente o que comprovava a minha renda. Corrigi antes de entrar na análise.
Simulei três vezes pela internet e veio reprovado nas três. Preenchi a Calculadora do Limite de Renda ao vivo e entendi na hora como adequar o pedido. Refiz a pasta pelo checklist de CLT e protocolei sabendo o que estava entregando.
Sou autônomo e estava entregando extrato solto, do mesmo jeito que meu irmão CLT entregou o contracheque dele. Ao marcar o checklist do meu tipo de renda, descobri que faltava justamente o que comprovava a minha renda. Corrigi antes de entrar na análise.
Tinha uma dívida de anos atrás e achava que isso já me tirava da corrida. Preenchi a Ficha de Diagnóstico de Restrição ao vivo e vi exatamente o que travava a análise. Não era o que eu imaginava, e deu para resolver antes de protocolar.
Eu já tinha reunido documento atrás de documento e continuava sem saber se a pasta estava certa. O que mudou foi montar tudo junto, ao vivo, com correção na hora. Saí do último encontro com o Roteiro das 48 Horas e protocolei na semana seguinte.
Tinha uma dívida de anos atrás e achava que isso já me tirava da corrida. Preenchi a Ficha de Diagnóstico de Restrição ao vivo e vi exatamente o que travava a análise. Não era o que eu imaginava, e deu para resolver antes de protocolar.
Eu já tinha reunido documento atrás de documento e continuava sem saber se a pasta estava certa. O que mudou foi montar tudo junto, ao vivo, com correção na hora. Saí do último encontro com o Roteiro das 48 Horas e protocolei na semana seguinte.
Ninguém nunca me explicou o que o banco realmente olha. Em três encontros entendi o limite da minha parcela, o que pesa no meu nome e qual papel comprova renda de MEI. Parei de tentar a sorte no simulador.
Entrei achando que meu problema era renda. Saí sabendo que era documentação. A renda era a mesma, o imóvel era o mesmo — só a pasta mudou, e com ela o jeito que o banco leu o meu caso.
Ninguém nunca me explicou o que o banco realmente olha. Em três encontros entendi o limite da minha parcela, o que pesa no meu nome e qual papel comprova renda de MEI. Parei de tentar a sorte no simulador.
Entrei achando que meu problema era renda. Saí sabendo que era documentação. A renda era a mesma, o imóvel era o mesmo — só a pasta mudou, e com ela o jeito que o banco leu o meu caso.
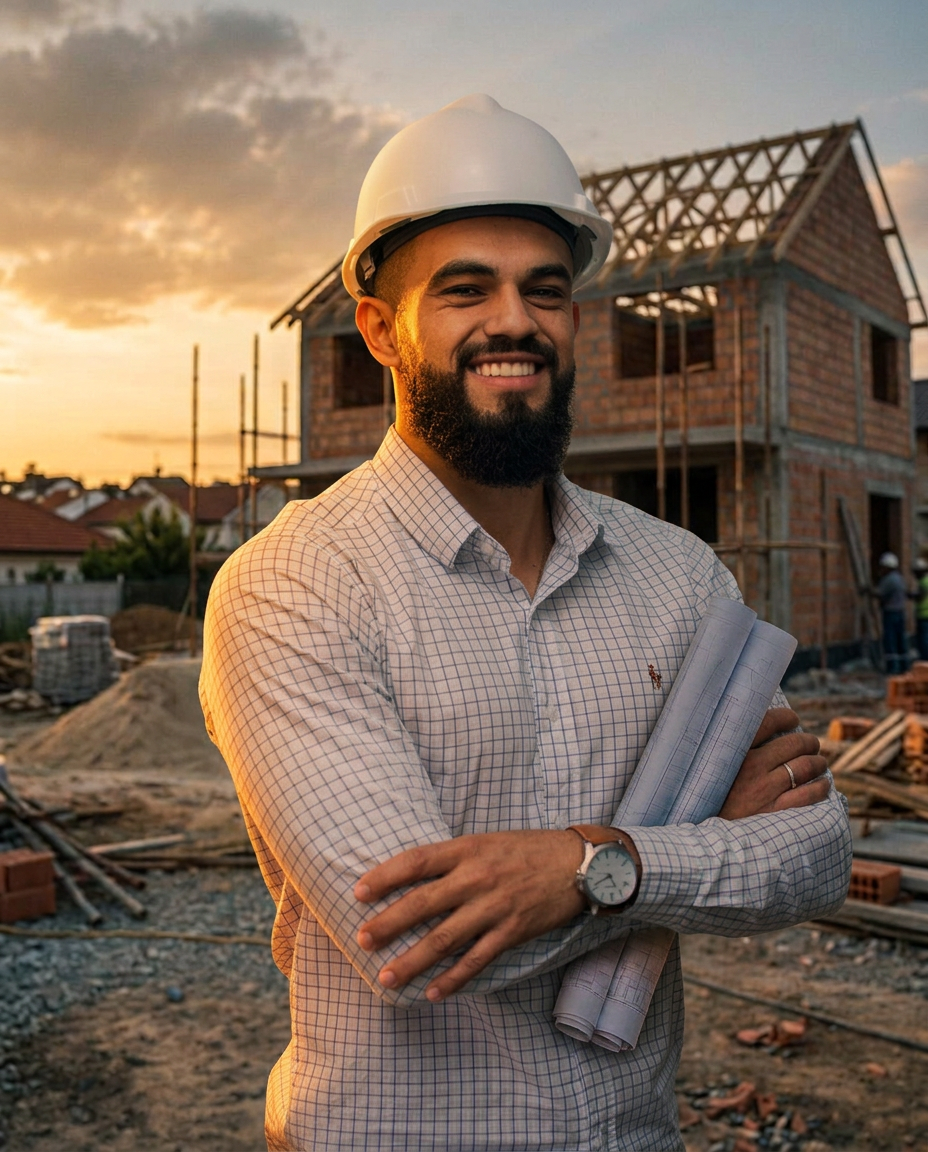
Quem vai conduzir os três encontros.
Luiz Fernando Pedrozo é engenheiro civil e responsável técnico em obras de construção financiada. Atua na organização da documentação e na preparação do processo de financiamento.
Ao longo desse tempo, viu de perto o mesmo padrão se repetir: gente com renda para financiar enfrentando dificuldades por documentação incompleta ou inadequada. É esse padrão que deu origem à Pasta Certa na Primeira Vez.
Hoje, Luiz ajuda pessoas a preparar o pedido de financiamento habitacional organizando a documentação certa para cada tipo de renda — e criou o Protocolo Casa Financiada para fazer isso com você, ao vivo, antes de você protocolar.
O que vai acontecer ao vivo, nos três encontros.
Sala fechada no Zoom, das 17h às 20h, com o seu caso na tela e correção na hora.
Dia 1 — 6 de novembro
Sexta, das 17h às 20h: identifique o seu tipo de renda e entenda o limite que orienta o seu pedido.
Dia 2 — 7 de novembro
Sábado, das 17h às 20h: monte a pasta específica que comprova sua renda como CLT, autônomo ou MEI. Ao final, enviamos os documentos de um participante para análise de crédito no banco.
Dia 3 — 8 de novembro
Domingo, das 17h às 20h: revise a documentação, compare as linhas de financiamento (programa habitacional, SBPE e outros bancos) e acompanhe o retorno da análise de crédito do participante, conforme o prazo do banco, preparando os próximos passos até o protocolo.
Preenchimento guiado
Os materiais são preenchidos junto com o Pedrozo, dentro da sala, e não sozinho depois.
Perguntas por tipo de renda
Perguntas e respostas para CLT, autônomo ou MEI. Cada perfil comprova de um jeito diferente.
Correção ao vivo
Correção dos erros mais comuns antes que eles atrasem ou interrompam a análise.
Por que o ingresso é barato e por que não é de graça.
O ingresso custa R$ 67,00 porque o preço não é a barreira que importa aqui — o que importa é você aparecer e sair com a pasta pronta. Se fosse de graça, a sala ficaria cheia de gente que se inscreve e nem entra no Zoom. Quem paga aparece, e quem aparece preenche a calculadora, revisa a ficha e sai com o diagnóstico do próprio caso. Os R$ 67,00 existem para filtrar presença, não para filtrar quem pode ou não pagar.
O que entra no ingresso e por quanto.
- Três encontros ao vivo, em sala fechada no Zoom
- Três horas por dia, com o seu caso na tela
- Identificação do seu perfil de renda
- Pasta específica para comprovar a sua renda
- Revisão da documentação antes da análise
- Próximos passos para protocolar
- Diagnóstico ao vivo dos possíveis entraves no seu caso
- Perguntas e respostas para o seu tipo de renda
- Correção ao vivo dos erros mais comuns de documentação
- Análise de crédito de um participante, ao vivo
As dúvidas mais comuns, respondidas direto.
Nos dias 6, 7 e 8 de novembro de 2026, sexta, sábado e domingo, das 17h às 20h. É ao vivo, em sala fechada no Zoom. São três encontros de três horas cada.
O ingresso é R$ 67,00 por pessoa, pagamento único. Inclui os três encontros ao vivo e os quatro materiais didáticos: Calculadora do Limite de Renda, Ficha de Diagnóstico de Restrição, Checklist da Pasta Certa e Roteiro das 48 Horas.
Porque o preço não é a barreira que importa aqui: o que importa é você aparecer e sair com a pasta pronta. Se fosse de graça, a sala ficaria cheia de gente que se inscreve e nem entra no Zoom. Quem paga aparece, preenche a calculadora, revisa a ficha e sai com o diagnóstico do próprio caso.
Funciona para os três. CLT, autônomo e MEI comprovam renda de formas diferentes, e é justamente por isso que o Checklist da Pasta Certa tem uma versão por tipo de renda. No Dia 2 você marca o seu perfil e sai sabendo exatamente qual documento falta.
Sim. A Ficha de Diagnóstico de Restrição existe exatamente para isso: você descobre se há alguma restrição no seu nome que pode travar a análise antes de protocolar, em vez de descobrir depois de ser barrado.
Serve, e esse é o caso mais comum. Quando a simulação vem reprovada, ninguém explica por quê. Nos três encontros você identifica o seu tipo de renda, confere como comprová-la e monta a pasta certa antes de protocolar de novo.
Depende do seu perfil, da linha de financiamento e dos critérios do banco. O protocolo ajuda a comprovar a renda que você já tem e a organizar os documentos para análise; não garante aprovação. A decisão de crédito é sempre do banco.
Sim, o formato é ao vivo e feito para ser preenchido junto: você completa a calculadora e as fichas dentro da sala, com correção na hora. O primeiro encontro identifica o seu perfil; o segundo organiza a comprovação; e o terceiro deixa a documentação pronta para protocolar.
Três dias. A pasta certa. R$ 67,00.
Você quer saber exatamente o que o banco precisa ver e sair com a documentação pronta para protocolar. De 6 a 8 de novembro, das 17h às 20h, ao vivo no Zoom.